
 010-88810708
 您现在的位置:社会组织众扶平台 > 最新动态 > 详情
 返回
【广告·付费研究专栏】 第1讲
社团会员会费五讲
取消备案后
会费标准拿什么当依据
系列导引“社团会费五讲”共5篇,围绕全国性社会团体会费标准的自主空间、刚性边界、公开渠道可得性、分类方法与落地链条依次展开,由北京知诚社会组织众扶发展促进会出品。本篇为第1讲,讲会费标准不再备案之后,秘书处该拿什么当定标准的依据。本连载为报告的导读视角,报告全文获取方式见文末。
某全国性行业协会商会筹备换届,办公室从档案柜里翻出一份沿用多年的会费标准。有人记得这份标准当年是要送审盖章的,也有人记得后来不必了。两种说法都有道理,会议就这么搁置了。
类似的分歧并不少见。要讲清楚,先得分清一件事:什么被取消了,什么没有。
一、取消的是备案,不是约束
2014年7月,民政部、财政部印发民发〔2014〕166号,明确社会团体会费标准不再报送业务主管单位、登记管理机关与财政部门备案。这是会费制度近十余年最实质的一次变化:由事前备案转为自主制定。
取消备案并未取消其余要求。会费标准须由会员大会或会员代表大会制定或修改,不得采取其他形式;应有2/3以上会员或会员代表出席,经出席人员1/2以上无记名投票表决通过;自决议通过之日起30日内向全体会员公开;会费应当专项核算(发改经体〔2017〕1999号),并使用财政部门印(监)制的社会团体会费收据(民发〔2014〕166号第7条);每年向会员公布会费收支情况,定期接受审查。
换句话说,备案这道入口关卡撤掉之后,程序、票据、公开与核算四处的记录,反而成了主要的可检验点。只记住“不用报备了”,容易把后面几项一并漏掉。
二、授权与收紧,是同一套文件的两面
会费制度的规范供给,一直沿着两条线并行推进。
这张表读下来,结论是清楚的:自主空间落在“标准和档次定多少”,刚性边界落在“谁来定、怎么表决、额度是否明确、设几档、何时公开、怎么核算与开票”。前者可以谈,后者不能谈。
国办发〔2020〕21号另有两处值得留意:未按规定程序制定或修改的会费标准一律不得收取;行政机关不得通过行政手段强制要求调整已脱钩和直接登记协会商会的会费标准。
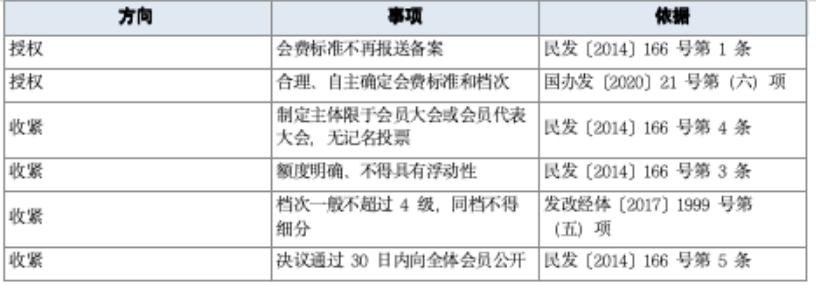
图1 会费制度授权与收紧的六项约束对照
三、秘书处手边该备哪几份文件
按效力层级从上往下排,常用的依据有五层。
其一,行政法规与章程。《社会团体登记管理条例》是现行依据,2026年经国务院令第832号第二次修订,新增了行业协会商会合并与终止情形及“内部管理不力导致运转失灵”处罚项,但未涉及会费标准实体条款。章程则载明会员资格及其权利义务、资产管理和使用的原则。
其二,部门规范性文件。民发〔2014〕166号管程序、额度、公开、用途与票据;发改经体〔2017〕1999号管档次上限、专账管理与多项禁止性行为。
其三,国务院规范性文件。国办发〔2020〕21号涉及自主确定标准档次、无记名投票、公示与财务公开、负面清单。
其四,参照性指引。公告2024年第32号《行业协会商会收费行为合规指南》以专章细化会费收取、核算、票据、公开与负面清单,但该指南第54条明确不具强制性,宜作操作口径参照。
其五,地方规范性文件与示范文本。这一层用来补足上位文件未细化的操作口径,如减免、缓交、退费与调整周期,其效力层级单列,不作为全国性社会团体的强制性准据。
这里有个容易踩的坑:看到别处的“缓交不超过6个月”“减交比例不得低于50%”这类具体口径,先确认它出自哪一层级,再决定能否照搬。
四、落笔之前先确认三件事
第一,程序先于金额。未按规定程序制定或修改的会费标准一律不得收取,金额谈得再细,程序缺位也站不住。
第二,四处文本保持一致。程序记录、决议文本、公示内容与票据种类,四处的档次划分与金额应当逐项对得上,这是外部最直接的检验点。
第三,规则解释按学理辨析处理。本讲关于效力层级与适用边界的说明属于学理层面的分析,具体适用以主管部门的解释为准;涉及票据与税务处理的,建议事先咨询主管机关或专业机构。
完整的准据层级表、逐条条款拆解与34件政策依据一览,保留在报告全文。
下期预告:第2讲回到条文里的数字,讲“一般不超过4级”之外,还有哪三个硬性参数绕不过去。
报告获取:《全国性社会团体会员会费情况深度研究报告》,九章正文、七类附录、14幅插图,可以扫码付费下载。本连载为报告的导读视角,完整数据、公式与参数表以报告全文为准。
欢迎扫描二维码购买
会员部二维码
(优惠请咨询交流)
制作与声明:本系列在资料整理、数据核对与文字润色环节使用了AI辅助工具,选题、观点、事实判断与案例取舍由作者独立完成并文责自负;本文为推广性内容,已按《互联网广告管理办法》第九条第三款标注“广告”;文中政策条文均注明文号,统计数据均注明发布机关与时间,样本均经匿名化处理;著作权归北京知诚社会组织众扶发展促进会所有,转载须事先取得同意;涉及规则解释的内容属学理辨析,具体适用以主管部门的解释为准,涉及票据与税务处理的事项建议事先咨询主管机关或专业机构。
「知诚会」
第304期

ICP备案号:
京ICP备17050284号-4 信息产业部备案管理系统 京公网安备:11010802037048号
内容版权所有:北京知诚社会组织众扶发展促进会 技术版权所有:北京易魔方科技集团有限公司
社会组织 | 社会组织平台 | 社会组织服务平台 | 社会组织党建 | 社会组织评估 | 购买社会组织服务